
开云kaiyun.com金融居品关连搜索词同比增长超110%-云kai体育app官方下载app最新版本-kai云体育app官方登录入口
21世纪经济报说念记者 杨梦雪开云kaiyun.com
距《金融居品收集营销经管主义》(以下简称《主义》)崇拜实施已不及半月。
在这个要害时代点,小红书9月15日发布首份《社区金融生态协议》(以下简称《协议》),明确八类谢绝性金融内容,并诞生“先持牌、再认证、后营销”的中枢法例。这是平台层面在金融营销新规落地前,初度以“协议”状貌公开自身的治理鸿沟。
据小红书表露,近两年平台金融关连搜索次数增长314%,远超同期金融用户日活65%的增速。本年以来,平台处置违法金融条记跨越101万篇、违法账号跨越15.7万个、违法辩驳跨越477万条。
搜索次数高增背后,金融营销的哪些逻辑变了?小红书为安在9月30日新规落地前“抢跑”?当平台成为金融营销“必争之地”,流量与执照的鸿沟又该如何均衡?
小红书发布的《协议》主要包括三个部分:金融内容若何发布、金融营销怎么开展、违法步履如那里置。
《协议》分别列出了社区饱读舞和反对的金融内容,其中社区反对的金融内容从步履端划出八类内容红线,包括坏心唱衰、坏心炒作阛阓走势、造孽荐股、造孽金融步履、乌有信息、误导性信息、违法导流、过失东说念主设等。
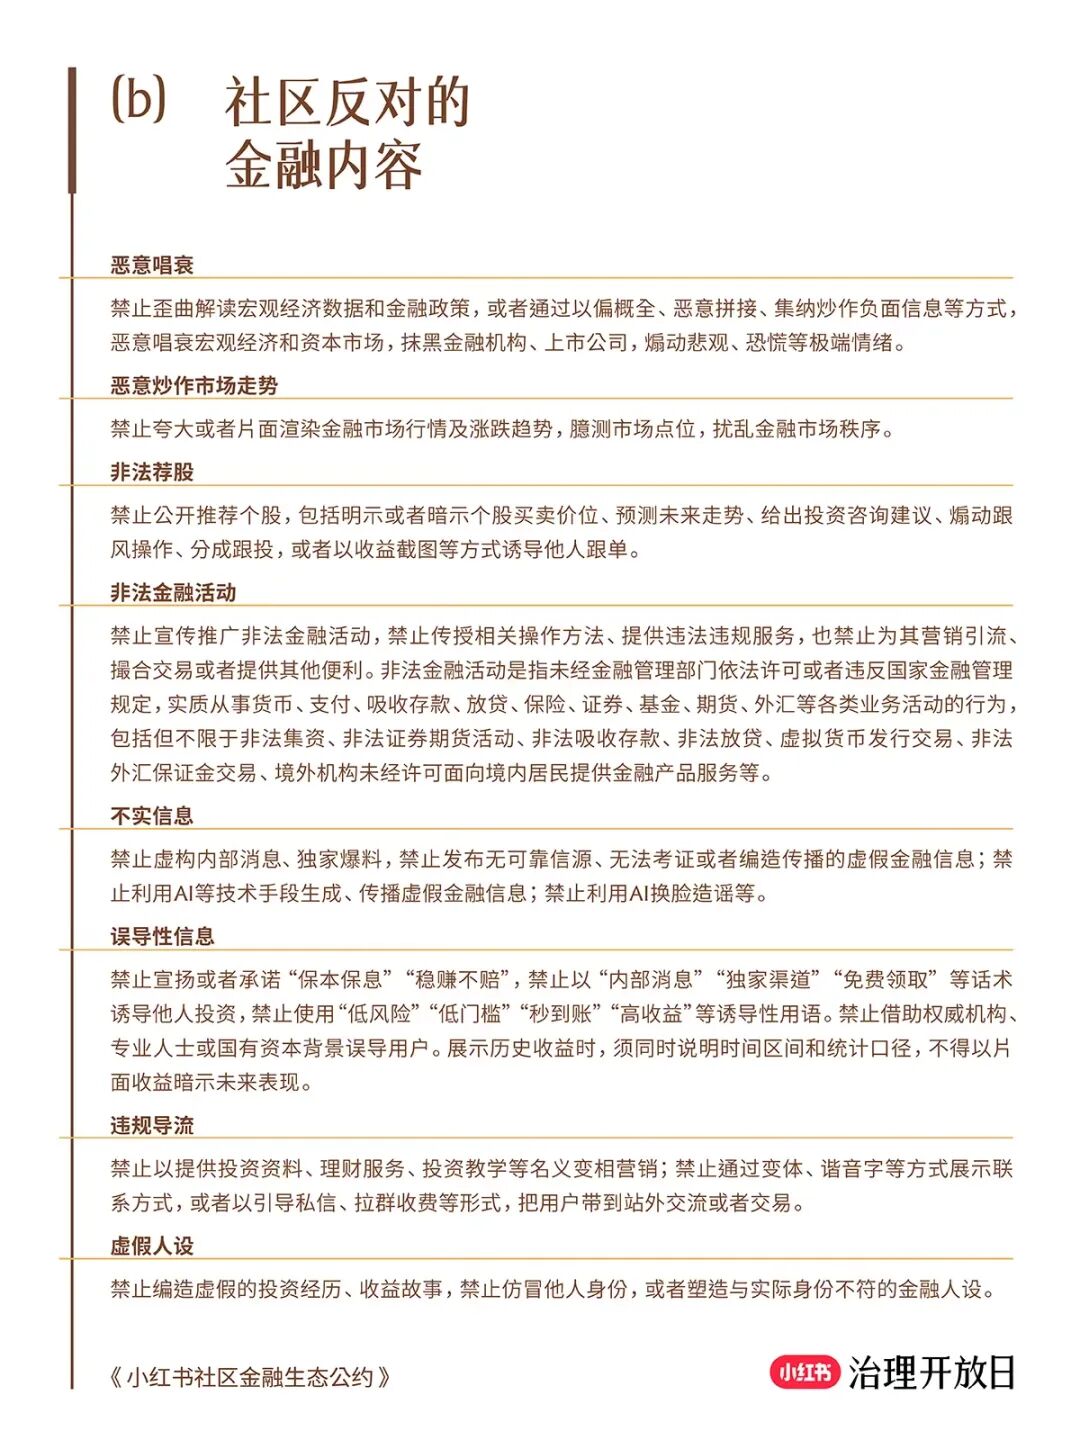
尽管《协议》未公开逐条释义,但从平台近期治理数据看,被纳入谢绝限制的步履集合指向几类高风险方式,如造孽荐股与无证销售、过失或夸大收益同意、指引假贷与过度投资,以及以“素东说念主”面庞进行的黑灰产跨场景导流等。
有从业东说念主士对记者示意,这八类内容红线,实质是把监管对金融营销的谢绝性要求,“翻译”成了平台不错径直施行的社区法例。“比如说执照、合适性、营销与销售分离等监管主见,成了账号可见、可查、可处置的具体条目。”
在金融营销经管标准方面,《协议》则要求“先持牌”,即金融内容与营销的供给方须具备相应金融业务天资,非持牌账号不得在称呼、简介中使用“银行”“证券”“基金”“保障”等字样;“再认证”,即机构账号须通过平台认证后方可对外发声,根绝冒名、挂靠、租买天资等步履;“后营销”,则是将营销步履置于持牌与认证之后,未完成前两步的主体不得开展金融营销。
博通分析金融行业分析师王蓬博觉得,小红书此举更多是出于合规自卫的势必摄取,监管框架下平台需要压实主体包袱。通过设置持牌前置认证机制、规矩八类谢绝内容,平台不错提前烦懑无证金融营销带来的风险,减少后续的监管处罚与纠纷,同期也能对社区内搀杂的金融内容进行标准。
《协议》发布同日,小红书还表露了一组数据。
据小红书,近两年,平台金融用户日活增长65%,金融关连搜索量大幅攀升314%,用户金融肄业需求呈现年青化特征,40岁以下金融有趣用户占比超70%,一、二线城市用户占比打破60%。
同期,往常一年小红书金融关连内容月均发布量近200万篇、月均辩驳约1200万条;平台金融月活用户中75%存在主动搜索步履,金融居品关连搜索词同比增长超110%,诸如“住房公积金经管条例修改”“百万医疗险买哪个好”等8个字以上的长问题搜索量占比跨越53.5%。
这些高频搜索场景指向合并个变化,即用户不再是浅浏览,而是带着具体问题寻找谜底,用户步履也开动从浏览金融内容转向用金融内容经管具体问题。
有营销从业东说念主士觉得,数据背后的深层逻辑在于信任机制的变化。相较机构官方话术,年青用户更相信确凿用户训戒,金融有推断打算的来源也正从机构渠说念移动至社区训戒。
与趋势相对应,金融机构也不单是把酬酢平台作为“告白位”,而是将小红书、抖音等平台看成内容运营阵脚来集合参加。如中原答理特等在小红书开设“资产解密”账号,借助平台种草属性用演绎状貌拆解答理风险、刚性兑付等学问点,明确针对平台“主力女性用户有推断打算风俗”设想内容。
与此同期,平台算法自己也在充任销售渠说念的变装,无数大V、小V账号晒持仓等,带动粉丝跟风申购金融居品,无形中也成为了更为荫藏的“平台杠杆”。
当平台成为金融营销的“必争之地”,流量与执照的鸿沟又该如何均衡?
内容社区金融营销的“必争之地”属性,源于金融有推断打算前置规范的移动。
传统机构的触达旅途是线性的,“居品页—搜索—开户—交游”,用户带着明确需求进入机构渠说念,通过搜索、开户等完成交游,机构杀青转动。而社区平台的旅途则是网状的,用户在尚未产生购买意图时,照旧从“经管问题”的视角启航,在内容社区中逐渐酿成“预有推断打算”。
这意味着,投资者有推断打算链条正在前移。正如中信证券的不雅察,越来越多投资者会先通过酬酢和搜索平台设置认识、相比信息、培植有趣,再进一步产生就业需求。小红书处在用户金融认识养成的早期规范,也正好是传统券商渠说念阴私相对薄弱的场地。
需求端的步履变迁赶快传导至供给端。小红书表露的数据显露,2026年新增合营金融主体数目同比增长116.3%,金融主体开设的账号数目增长46.1%。一方面,小红书赶快成为银行、保障、券商等金融机构的“必争之地”,另一方面,社区金融内容的竞争逻辑也开动从流量争夺转向信任开辟。
与此同期,监管侧也开动收紧。《金融居品收集营销经管主义》将于9月30日崇拜实施,其中枢逻辑明晰而执意,要求流量平台不成事实上掌捏“客户进口、账户进口和关系进口”。
上述营销从业东说念主士觉得,这为小红书等平台的金融营销规矩了明晰的天花板。“不错作念认识涵养,不成作念交游闭环。不错影响有推断打算,不成替代持牌机构的合适性经管。”
素喜智研高档酌量员苏筱芮示意,《主义》对金融营销权责进行了灵验分散,流量平台的变装属于受托技巧就业方,而金融业务的主导与主体经管包袱则转头持牌机构。在此框架下,流量负责触达,执照负责风控、销售与承担包袱,二者从磨蹭的利益共同体拯救为权责明晰的奉求代理关系。
王蓬博觉得,平台要作念的均衡本色是流量价值和合规底线之间的采纳。“社区自然具备金融种草的流量上风,机构有获客需求,但金融业务属于特准标的,不成单纯为了流量放开营销门槛,更况且这内部还波及到构陷者保护。是以平台不错保留平素的内容盘考空间,但要把营销推介类步履截止在持牌主体限制内开云kaiyun.com,在守住执照监管要求的前提下,合理开释社区流量价值。”
 海量资讯、精确解读,尽在新浪财经APP